对量化策略来说,连续几笔小亏,并不一定意味着策略出了问题。
有时候恰恰相反——如果每一次亏损都被严格限制在可控范围内,行情不利时也能及时收住风险,反而说明风控机制正在正常发挥作用。
回看上一篇我们分析【灵犀一心】的回撤表现时,其实就提到了这一点。
深入拆解会发现,这套策略之所以能稳住回撤,主要依靠两个很基础却极为关键的机制:固定比例止损与日内严格平仓。
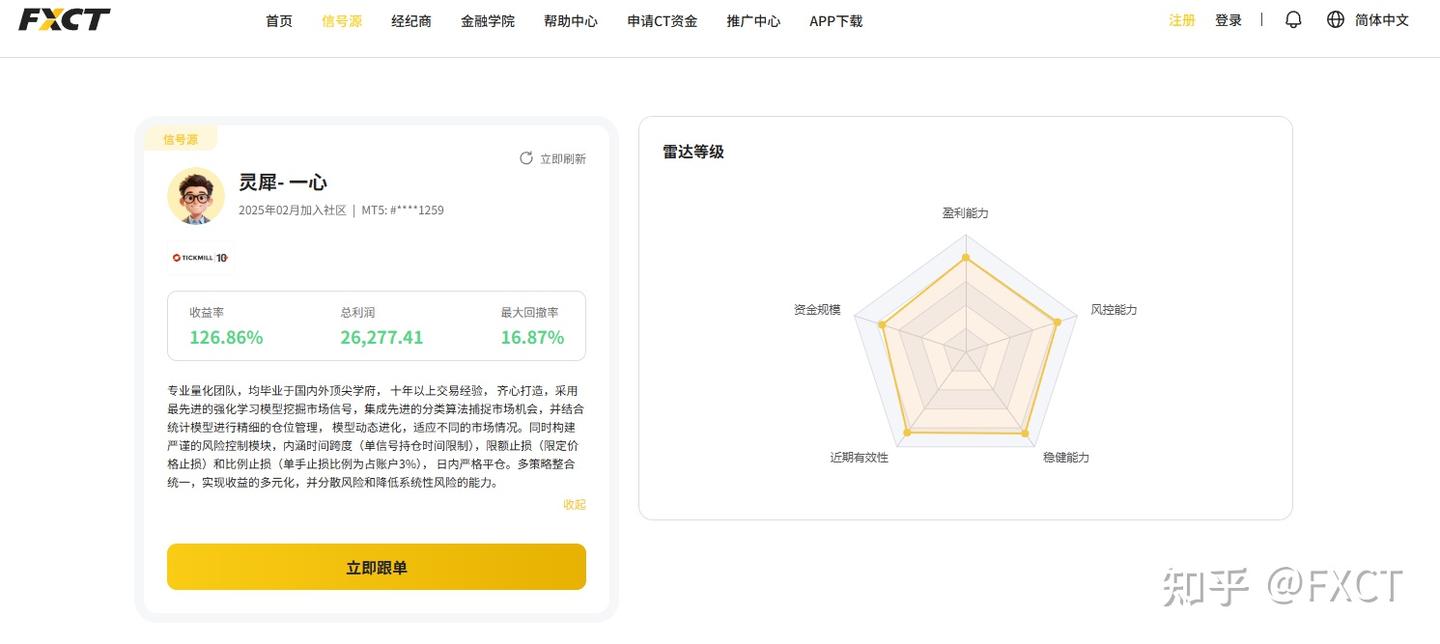
其中,前者负责限制单笔交易的最大亏损边界,后者则控制当日风险不向后蔓延。
规则虽然简单,但很多时候,策略能不能把回撤控制在合理范围内,往往就取决于这些最基础的防线有没有被持续执行。
固定比例止损——把亏损“定量化”
传统的主观交易中,止损往往是一个模糊的概念。
“跌破支撑位就走”“感觉不对劲就平仓”,这种依赖主观判断的止损,在剧烈波动的行情中极易失效。
量化交易采用的是固定比例止损。
它的数学逻辑非常直接:以账户净值或开仓价格为基准,预设一个固定的百分比(例如单笔亏损占账户净值的3%)。
一旦这笔交易的浮亏触及该比例,系统无条件市价平仓。
这个机制的底层价值在于“定量化”。
无论市场如何暴涨暴跌或缓慢阴跌,3%的阈值是绝对刚性的,它用程序的冷酷,直接切断了单笔交易失控的可能。
诚然,在震荡行情中,这种机制必然会导致频繁的小额试错。
但量化模型从不追求100%的胜率,而是用一次次的3%去换取捕捉大趋势的机会——放弃对单笔盈亏的执念,换取账户整体存活的概率。
日内严格平仓——把风险“时间切片”
如果说比例止损管的是“亏多少钱”,那么日内严格平仓管的就是“暴露多久”。
市场中隔夜持仓的不可控因素太多:跳空缺口、突发宏观事件、流动性瞬间枯竭。
对于量化策略而言,这些都属于无法提前计算的非对称风险。
因此,该机制要求在交易日结束前(或预设时限到达时),无论盈亏系统强制清仓,不保留任何隔夜头寸。
它的核心逻辑是切断时间维度的风险累积。
持仓时间越长,遭遇突发事件的概率就越高。
日内平仓相当于把连续的市场风险切割成一个个独立的、闭环的时间切片,极大地降低了策略对极端行情的脆弱性。
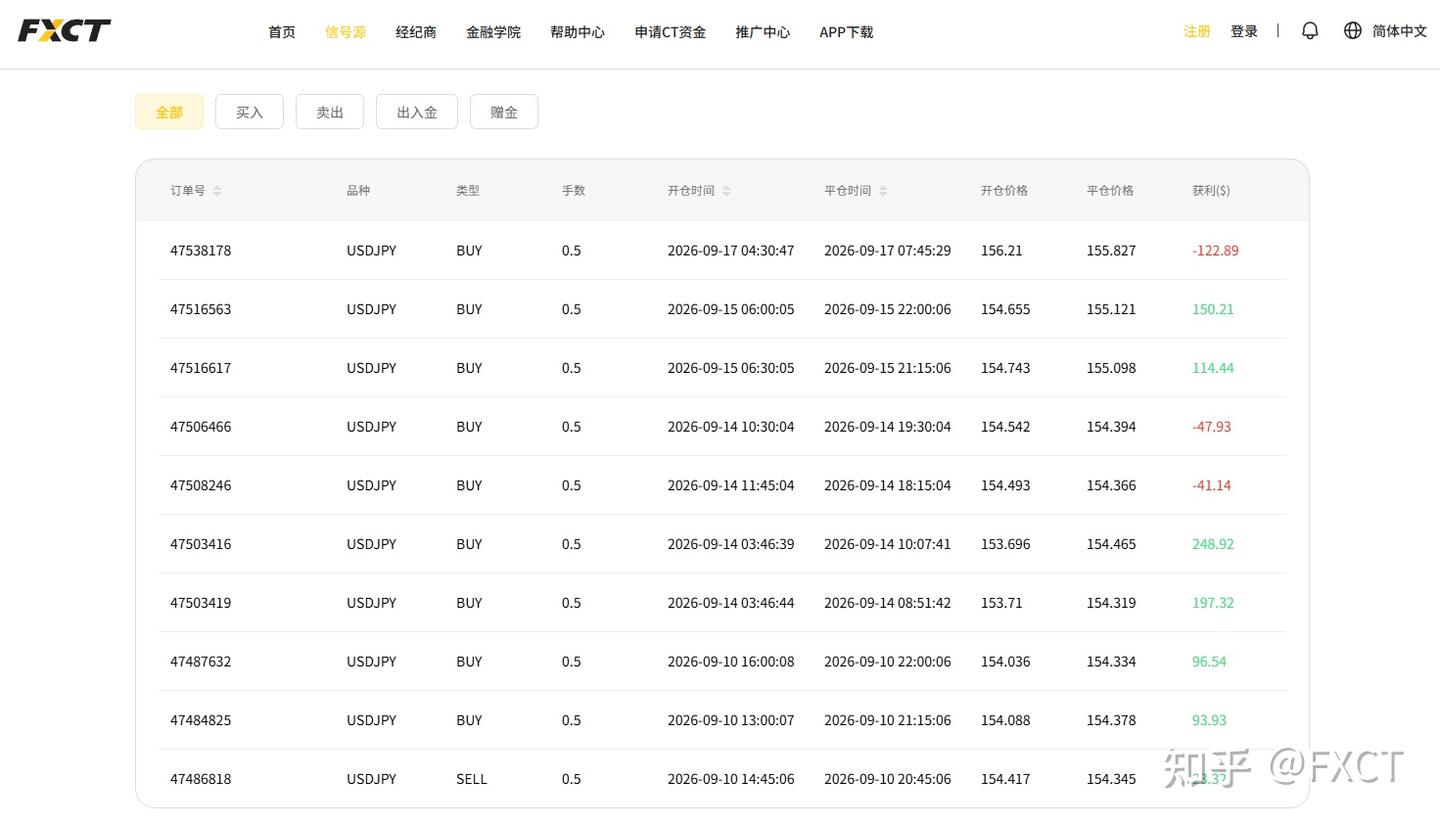
双机制叠加:量化风控的“双保险”
当“单笔3%比例止损”和“日内强制平仓”组合在一起时,策略的每一笔交易就被同时锁定了金额上限和时间上限:
触及3%亏损线:立刻止损,绝不让亏损无限扩大。
到达日内平仓时点:无论盈亏立刻离场,绝不承担隔夜风险。
这种双保险机制,决定了量化策略的形态:单笔亏损极小、交易频率较高、几乎没有长线重仓扛单。
它不追求单笔暴利,而是依赖系统的一致性积小胜为大胜,从根本上避开了单次归零的风险。
无论策略的算法多复杂、模型多先进,金融市场的不确定性永远存在。
“固定比例止损”和“日内严格平仓”看似简单粗暴,甚至在某些时候会让人觉得“错失了后续的反弹或大行情”。
但量化交易之所以大量采用这类机制,是因为其核心理念在于:用规则的确定性,去对抗市场的不确定性。
理解这些底层风控机制,能帮助我们更客观地看待不同策略的运行特征。
交易不是一场比谁跑得快的冲刺,而是一场比拼谁能活得更久的马拉松。
严格的规则约束,往往才是长期生存的前提。
本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请发送邮件至 1599153920@qq.com 举报,一经查实,本站将立刻删除。转载联系作者并注明出处:https://jishich.com/html/295.html
